

OBSERVER — Angin segar berembus bagi para praktisi hukum pajak di Indonesia. Rencana besar pengalihan pembinaan organisasi, administrasi, dan keuangan Pengadilan Pajak dari Kementerian Keuangan (Kemenkeu) ke Mahkamah Agung (MA) dipastikan tidak akan menggoyahkan status dan syarat bagi para kuasa hukum yang beracara di sana.
Setidaknya, hingga tahun 2027 saat masa transisi ini bergulir secara penuh, aturan main bagi siapa saja yang berhak menjadi kuasa hukum masih bersandar pada rel yang sama.
“Terkait dengan kuasa hukum, sampai dengan nanti perpindahan pada 2027 akan menggunakan ketentuan yang ada. Kita tetap merujuk pada Peraturan Menteri Keuangan (PMK) yang berlaku,” tegas Panitera Pengganti Sekretariat Pengadilan Pajak, Aditya Agung Priyo Nugroho, dalam uji publik Rancangan Peraturan Presiden (RPerpres) pada Rabu (23/9/2026).
Kunjungi Juga:
Peluang Bisnis Tambak Udang di Indonesia
Di Balik Murahnya Sepotong Ayam: Kisah Kartel, Peternak yang Tercekik, dan Ambisi Baru Negara
MALVISID: Perlindungan Biosecurity Tambak Dimulai Sebelum Masalah Datang
Belum Ada Revisi, Aturan Lama Tetap Berlaku
Situs ddtcnews melansir bahwa kekhawatiran sempat muncul di kalangan praktisi. Apakah pindah ke MA berarti kuasa hukum wajib bergelar Sarjana Hukum layaknya di pengadilan umum?
Jawabannya, untuk saat ini, adalah tidak. Aditya menjelaskan bahwa kewenangan pembinaan kuasa hukum di Pengadilan Pajak masih merujuk kuat pada Pasal 32 UU No. 14 Tahun 2002 tentang Pengadilan Pajak. Selama undang-undang ini belum diketuk palu untuk direvisi oleh DPR dan pemerintah, prosedur dan syarat beracara tak akan berubah.
Berdasarkan PMK Nomor 184/2017 yang kini menjadi acuan, syarat menjadi kuasa hukum tidak mengharuskan seseorang menyandang gelar Sarjana Hukum (S.H.). Pengetahuan luas di bidang perpajakan justru menjadi kunci utama. Hal ini dibuktikan dengan kepemilikan ijazah S-1 atau D-IV di bidang administrasi fiskal, akuntansi, perpajakan, maupun kepabeanan dan cukai.
Lantas, bagaimana jika bukan lulusan dari jurusan tersebut? Jangan khawatir. Para profesional masih bisa beracara asalkan mengantongi dokumen pendukung seperti ijazah D-III Perpajakan, sertifikat brevet pajak, sertifikat keahlian kepabeanan, atau memiliki rekam jejak bekerja di instansi teknis terkait.
Artinya, kuasa hukum yang sudah memiliki izin praktik sebelum penyatuan atap Pengadilan Pajak ke MA harus tetap diakui haknya dan tidak boleh terdampak oleh aturan yang baru. Syarat baru idealnya hanya diterapkan untuk para pendaftar yang baru mengajukan izin pasca-transisi.
Dengan kepastian dari RPerpres ini, para profesional dan kuasa hukum pajak kini bisa sedikit bernapas lega. Proses transisi kelembagaan yang krusial ini diharapkan mampu memperkuat independensi pengadilan, tanpa harus mengorbankan para ahli yang selama ini telah menjadi garda terdepan dalam mencari keadilan di ranah sengketa pajak.
Kunjungi Juga:
Bukan Lagi Abu-Abu dan Putih, Ini Warna Rumah yang Diprediksi Mencuri Perhatian pada 2027
Di Balik Estetika Dinding: Mengapa Cuaca Tropis Menuntut Investasi Cat Berkualitas
Panduan Hindari Kerugian: 10 Red Flag dalam Memilih Kontraktor Renovasi Rumah
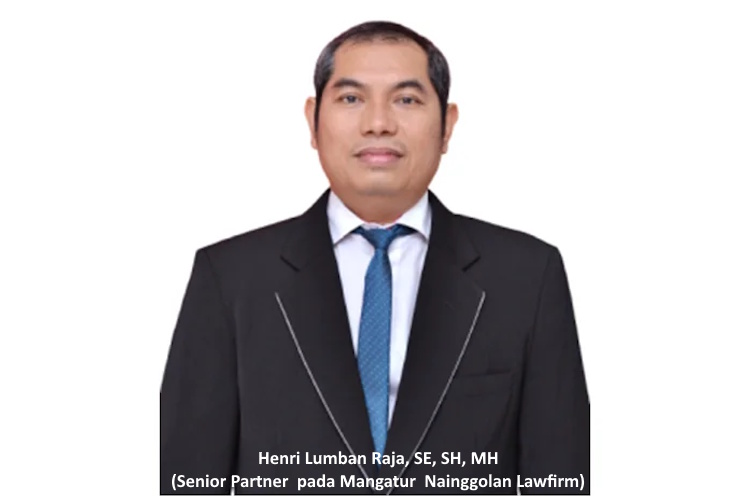
Senada dengan pendapat tersebut, praktisi hukum Henry Lumbanraja mengatakan: ” Kuasa hukum pajak identik konsultan pajak yang perkaranya belum atau tidak masuk ke Pengadilan, sehingga tidak harus berpredikat SH. Akan tetapi kuasa hukum pajak apabila perkaranya sudah masuk ke dalam pengadilan pajak, maka kuasa hukum pajak harus bergelar SH.”
Wawancara lebih lanjut dengan OBSERVER, Henry menegaskan bahwa MA memiliki wewenang mengatur syarat kuasa hukum di lingkungan peradilan. “Khusus di pengadilan, wewenang ada di tangan MA, bukan Kementerian Keuangan,” tegasnya.
Menurut Undang-Undang Kekuasaan Kehakiman, Pengadilan Pajak merupakan pengadilan khusus yang berada di lingkungan peradilan Tata Usaha Negara (TUN) di bawah kekuasaan MA. Oleh karena itu, ditinjau dari logika hukum (ratio legis), pihak yang berwenang mengatur syarat kuasa hukum yang beracara di Pengadilan Pajak seharusnya adalah Mahkamah Agung, bukan Kementerian Keuangan.
Lebih lanjut, pihak yang mendampingi dan mewakili klien di pengadilan pada dasarnya adalah seorang advokat. Berdasarkan UU No. 18 Tahun 2003 tentang Advokat, pengaturan mengenai advokat tunduk pada organisasi advokat itu sendiri, bukan diatur oleh Kementerian Keuangan.
Pewarta: BTS

Leave a Reply