

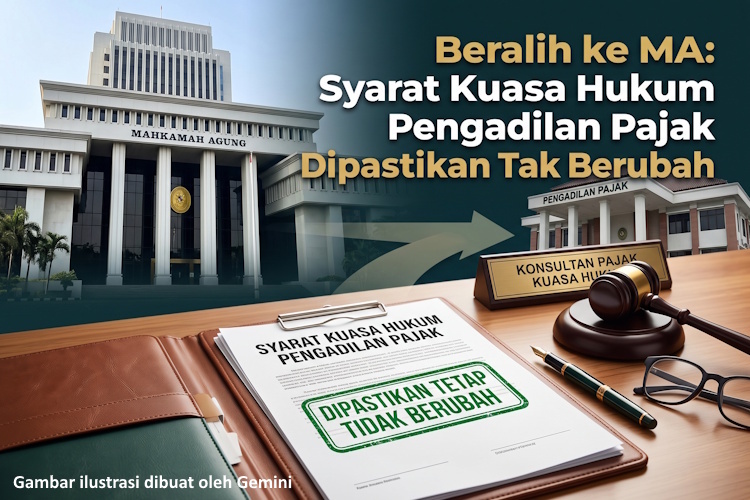
OBSERVER – Rencana Menteri Keuangan (Menkeu) untuk mencabut Peraturan Menteri Keuangan (PMK) Nomor 184/2017 dan menggantinya dengan aturan baru terkait syarat kuasa hukum di pengadilan pajak tengah menjadi perbincangan hangat di kalangan wajib pajak, konsultan pajak, dan kuasa hukum. Langkah Kemenkeu ini memicu perdebatan serius mengenai batas kewenangan Menkeu dalam ranah peradilan, yang secara konstitusional merupakan wilayah Mahkamah Agung (MA).
Sekretaris Pengadilan Pajak sebelumnya menyebutkan bahwa pencabutan PMK ini bertujuan untuk memberikan perlindungan hukum dan meningkatkan kualitas kuasa hukum. Namun, alasan tersebut dinilai kurang tepat karena seolah menuding kuasa hukum yang ada selama ini kurang kompeten, tanpa adanya pembuktian yang objektif.
MA vs Kemenkeu: Siapa yang Seharusnya Berwenang?
Berdasarkan Undang-Undang Kekuasaan Kehakiman, Pengadilan Pajak merupakan pengadilan khusus yang berada di lingkungan peradilan Tata Usaha Negara (TUN) di bawah kekuasaan MA. Oleh karena itu, ditinjau dari logika hukum (ratio legis), pihak yang berwenang mengatur syarat kuasa hukum yang beracara di Pengadilan Pajak seharusnya adalah Mahkamah Agung, bukan Menteri Keuangan.
Lebih lanjut, pihak yang mendampingi dan mewakili klien di pengadilan pada dasarnya adalah seorang advokat. Berdasarkan UU No. 18 Tahun 2003 tentang Advokat, pengaturan mengenai advokat tunduk pada organisasi advokat itu sendiri, bukan diatur oleh Kementerian Keuangan.
Kunjungi Juga:
Bukan Lagi Abu-Abu dan Putih, Ini Warna Rumah yang Diprediksi Mencuri Perhatian pada 2027
Di Balik Estetika Dinding: Mengapa Cuaca Tropis Menuntut Investasi Cat Berkualitas
Panduan Hindari Kerugian: 10 Red Flag dalam Memilih Kontraktor Renovasi Rumah
Putusan MK Tegaskan Independensi Peradilan
Adanya intervensi aturan Kemenkeu dalam ranah peradilan ini berbenturan dengan asas Lex superior derogat legi inferior, di mana peraturan yang lebih rendah tidak boleh bertentangan dengan aturan yang lebih tinggi. PMK dari Menkeu dinilai berlawanan dengan UUD 1945 Pasal 24 ayat (1) yang menjamin kekuasaan kehakiman yang merdeka dan bebas dari campur tangan kekuasaan lain.
Mahkamah Konstitusi (MK) sendiri telah mempertegas posisi ini. Melalui Putusan MK Nomor 26/PUU-XXI/2023 pada 25 Mei 2023, MK menegaskan bahwa Pengadilan Pajak adalah pengadilan khusus di bawah MA. Segala bentuk pembinaan organisasi, administrasi, dan keuangan pengadilan pajak harus beralih sepenuhnya dari Kementerian Keuangan ke sistem satu atap MA paling lambat 31 Desember 2026.
Selain itu, lewat Putusan MK Nomor 63/PUU-XV/2017, Mahkamah Konstitusi juga telah menghapus kewenangan menteri keuangan dalam mengatur kuasa hukum di pengadilan. Ketentuan yang memberikan wewenang mutlak bagi menteri untuk menentukan syarat pelaksanaan hak kuasa dinilai inkonstitusional.
Transisi Menuju Sistem Satu Atap MA
Dengan adanya berbagai putusan MK tersebut, pengaturan kuasa hukum oleh Menkeu saat ini (termasuk aturan PMK baru yang direncanakan) dipandang sebagai aturan transisi yang bersifat teknis administratif.
Ke depannya, sangat memungkinkan bahwa persyaratan kuasa hukum di Pengadilan Pajak akan diatur langsung oleh Mahkamah Agung melalui Peraturan Mahkamah Agung (Perma), atau dimasukkan ke dalam revisi Undang-Undang Pengadilan Pajak. Aturan transisi ini diharapkan dapat mengawal proses transformasi Pengadilan Pajak ke dalam one roof system di Mahkamah Agung yang ditargetkan selesai pada 31 Desember 2026.
Kunjungi Juga:
Peluang Bisnis Tambak Udang di Indonesia
Di Balik Murahnya Sepotong Ayam: Kisah Kartel, Peternak yang Tercekik, dan Ambisi Baru Negara
MALVISID: Perlindungan Biosecurity Tambak Dimulai Sebelum Masalah Datang
Penulis: Henri Lumban Raja, SE, SH, MH (Senior Partner pada Mangatur Nainggolan Lawfirm)
Editor: BTS

Leave a Reply