

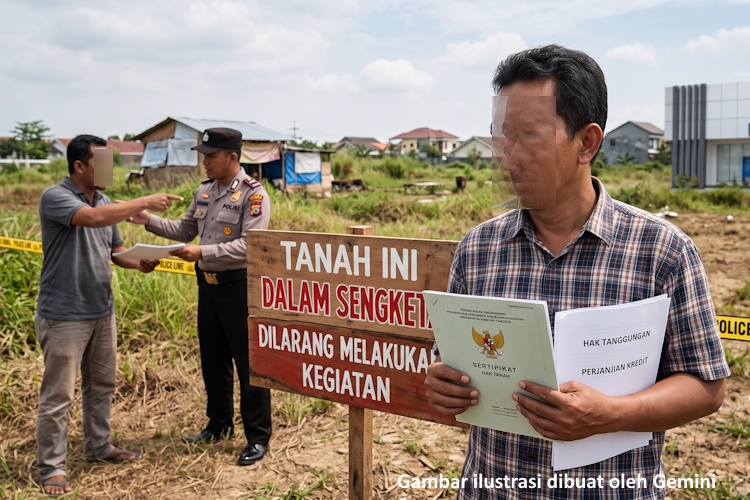
OBSERVER — Tanah kerap dipandang sebagai ’emas’ dalam dunia perkreditan—sebuah agunan solid yang menjanjikan rasa aman bagi kreditur atau lembaga pembiayaan. Namun, rasa aman itu bisa mendadak sirna ketika tanah yang diagunkan ternyata menyimpan bom waktu berupa sengketa hukum. Baik sengketa itu muncul sebelum maupun sesudah Hak Tanggungan dibebankan, posisi kreditur bisa berbalik menjadi pihak yang dirugikan jika tidak waspada.
Pertanyaannya, bagaimana kreditur memastikan kelayakan sebuah objek tanah sebelum mengikatnya? Jika sengketa baru meledak saat debitur sudah gagal bayar, apakah jaminan tersebut masih bisa dieksekusi?
Jangan Terkecoh Selembar Sertifikat
Banyak yang beranggapan bahwa wujud fisik sertifikat tanah di tangan sudah cukup untuk mengamankan kredit. Padahal, sebelum menerima tanah sebagai agunan, kreditur wajib melakukan legal due diligence (uji tuntas hukum) secara mendalam.
Pemeriksaan ini bukan sekadar mengecek keaslian dokumen. Kreditur harus menelusuri data yuridis, riwayat perolehan hak, hingga memastikan apakah pihak yang menjaminkan benar-benar memiliki kewenangan hukum. Lebih dari itu, kreditur perlu mengendus ada tidaknya potensi gugatan, klaim pihak ketiga, atau catatan pemblokiran dan sita di Badan Pertanahan Nasional (BPN).
Setidaknya, sebelum menerima tanah sebagai agunan, kreditur perlu melakukan pemeriksaan terhadap aspek yuridis dan status objek tanah, meliputi:
- siapa pemegang hak atas tanah dan apakah yang bersangkutan memiliki kewenangan untuk menjaminkan tanah;
- apakah terdapat gugatan atau perkara yang melibatkan pemegang hak;
- apakah tanah menjadi objek sengketa;
- apakah terdapat pihak lain yang mengklaim kepemilikan atau penguasaan atas tanah;
- apakah terdapat blokir, sita, atau catatan lain dalam data pertanahan; dan
- apakah kondisi tersebut dapat memengaruhi pembebanan maupun pelaksanaan Hak Tanggungan.
Uji tuntas (due diligence) ini adalah benteng pertahanan pertama untuk memastikan bahwa tanah tersebut tidak sekadar bisa diikat Hak Tanggungan, tetapi juga benar-benar bisa dieksekusi jika debitur kelak cidera janji (wanprestasi).
Badai Sengketa di Tengah Jalan: Apakah Hak Kreditur Hangus?
Kabar baiknya bagi para kreditur, sengketa yang muncul setelah Hak Tanggungan terdaftar secara sah tidak serta-merta menghapus hak jaminan tersebut.
Berdasarkan Pasal 6 jo. Pasal 20 ayat (1) huruf a Undang-Undang Nomor 4 Tahun 1996 tentang Hak Tanggungan (UU HT), pemegang Hak Tanggungan pertama memiliki hak istimewa yang disebut parate executie.
Hak ini memungkinkan kreditur untuk langsung menjual objek jaminan melalui pelelangan umum atas kekuasaannya sendiri ketika debitur macet, tanpa perlu repot meminta izin atau fiat eksekusi dari pengadilan. Sengketa baru tidak akan menghapus hak kreditur atas pelunasan piutangnya, namun ia bisa mengubah jalur permainan.
Ganjalan Eksekusi dan Aturan Main yang Berubah
Persoalan akan menjadi rumit jika menjelang pelaksanaan lelang, tiba-tiba muncul gugatan dari pihak ketiga yang mengklaim kepemilikan atas tanah tersebut. Pihak ini bisa saja membawa dokumen kepemilikan tandingan atau bukti perikatan jual beli notariil yang dibuat sebelum Hak Tanggungan lahir.
Jika ini terjadi, kreditur tidak bisa lagi menggunakan jalur cepat parate executie. Merujuk pada Pasal 34 Peraturan Menteri Keuangan (PMK) Nomor 122 Tahun 2023, pelaksanaan lelang harus beralih menggunakan mekanisme eksekusi melalui pengadilan berdasarkan titel eksekutorial Sertifikat Hak Tanggungan. Gugatan ini memang tidak membatalkan Hak Tanggungan, tetapi memaksa kreditur untuk menempuh jalan memutar yang memakan waktu dan biaya lebih banyak.
Selain gugatan pengadilan, ganjalan juga bisa datang dari ranah administrasi berupa blokir atau sita di Kantor Pertanahan. Berdasarkan Permen ATR/BPN Nomor 13 Tahun 2017, tanah yang sedang diblokir tidak bisa diproses data pendaftarannya.
Blokir dari perorangan atau badan hukum umumnya hanya berumur 30 hari kalender, kecuali ada penetapan perpanjangan dari pengadilan. Oleh karena itu, melacak siapa yang memblokir, apa dasarnya, dan kapan masa berlakunya habis menjadi tugas investigasi krusial bagi kreditur sebelum melangkah ke balai lelang.
Pemeriksaan Ulang Sebelum Eksekusi
Pemeriksaan ulang setidaknya mencakup:
- status terakhir hak atas tanah;
- data fisik dan data yuridis;
- catatan Hak Tanggungan dan peringkatnya;
- keberadaan blokir;
- keberadaan sita;
- perkara yang sedang berjalan;
- pihak-pihak yang menggugat;
- objek dan dasar gugatan;
- hubungan gugatan dengan kepemilikan tanah; dan
- mekanisme eksekusi yang sesuai dengan kondisi hukum terakhir.
Mengukur Risiko dan Langkah Taktis Sebelum Eksekusi
Mengingat kondisi hukum tanah bisa berubah drastis dari saat akad kredit hingga masa gagal bayar, due diligence tidak boleh berhenti di awal. Sebelum menarik pelatuk eksekusi, kreditur wajib melakukan pemeriksaan ulang (re-checking).
Kreditur berhadapan dengan risiko beruntun jika gegabah: mulai dari risiko litigasi yang panjang, membengkaknya biaya pengadilan, hingga merosotnya nilai jual agunan karena calon pembeli lelang biasanya mundur teratur jika mengetahui aset tersebut sedang diributkan di pengadilan.
Untuk memitigasi risiko tersebut, kreditur dituntut melakukan langkah-langkah presisi:
-
Investigasi Menyeluruh: Memeriksa ulang fisik tanah, riwayat perolehan hak, dan kewenangan pemberi hak.
-
Litigation Search: Melacak rekam jejak perkara yang melibatkan pemegang hak dan objek tanah, termasuk memeriksa silang catatan blokir atau sita di BPN.
-
Pemetaan Sengketa: Membedah apakah sengketa yang ada murni masalah kepemilikan (yang menghentikan parate executie) atau sekadar masalah administrasi pertanahan yang bisa diselesaikan lewat Kementerian ATR/BPN sesuai Permen ATR/BPN Nomor 21 Tahun 2020.
-
Penentuan Jalur Eksekusi: Menimbang apakah lelang langsung (Pasal 6 UU HT) masih aman dilakukan, atau harus meminta fiat pengadilan.
Risiko Hukum bagi Kreditur
Kegagalan melakukan due diligence dapat memengaruhi pelaksanaan hak kreditur. antara lain:
- Risiko terhadap pembebanan jaminan apabila sejak awal terdapat persoalan hukum yang menghambat atau mempersoalkan kewenangan pemberi jaminan.
- Risiko litigasi apabila pihak ketiga menggugat kepemilikan atau keabsahan tindakan hukum yang berkaitan dengan objek agunan.
- Risiko eksekusi apabila kondisi sengketa memenuhi Pasal 34 PMK Nomor 122 Tahun 2023 sehingga Lelang Eksekusi berdasarkan Pasal 6 UU Hak Tanggungan tidak dapat dilakukan secara langsung.
- Risiko waktu dan biaya apabila kreditur harus menempuh mekanisme pengadilan sebelum pelaksanaan Lelang,
- Risiko nilai ekonomis agunan apabila sengketa mengurangi minat calon peserta lelang atau memengaruhi nilai objek yang akan dijual.
Langkah Hukum yang Perlu Dilakukan Kreditur
Dalam menghadapi agunan tanah yang berada dalam sengketa, kreditur dapat menggunakan tahapan pemeriksaan sebagai berikut:
- Melakukan pengecekan sertipikat dan data pertanahan;
- Memeriksa riwayat perolehan hak;
- Memeriksa kewenangan pemberi hak tanggungan;
- Melakukan pemeriksaan fisik objek;
- Melakukan litigation search terhadap pemegang hak dan objek tanah;
- Memeriksa keberadaan blokir atau sita;
- Mengidentifikasi substansi dan posisi hukum sengketa;
- Menentukan apakah sengketa berkaitan dengan kepemilikan objek;
- Memeriksa ketentuan pasal 34 pmk nomor 122 tahun 2023 apabila kreditur akan melakukan lelang;
- Menentukan apakah eksekusi dapat dilakukan berdasarkan Pasal 6 UU HT atau memerlukan fiat eksekusi berdasarkan titel eksekutorial Sertipikat Hak Tanggungan;
- Menyusun strategi litigasi apabila terdapat gugatan yang menghambat pelaksanaan hak kreditur.
Kesimpulan
Dinamika hukum agunan tanah membutuhkan ketelitian dan strategi mitigasi yang matang agar aset yang dipegang tidak berubah menjadi liabilitas. Bagi kalangan perbankan, lembaga pembiayaan, maupun pemilik aset yang tengah berhadapan dengan sengkarut Hak Tanggungan, eksekusi jaminan, hingga hambatan proses lelang, pendampingan hukum yang profesional menjadi kunci.
Tim ahli dari Mangatur Nainggolan Law Firm siap memberikan analisis tajam dan merumuskan strategi hukum yang tepat untuk mengamankan posisi serta memastikan hak-hak eksekutorial Anda tetap terlindungi di tengah badai sengketa.
Penulis: Fawzy Gomgom Sinaga, S.H. (Paralegal dari Mangatur Nainggolan Law Firm)
www.mnllaw.co.id
Untuk konsultasi hukum dapat menghubungi kami melalui secretary@mnllaw.co.id
Editor: BTS

Leave a Reply